
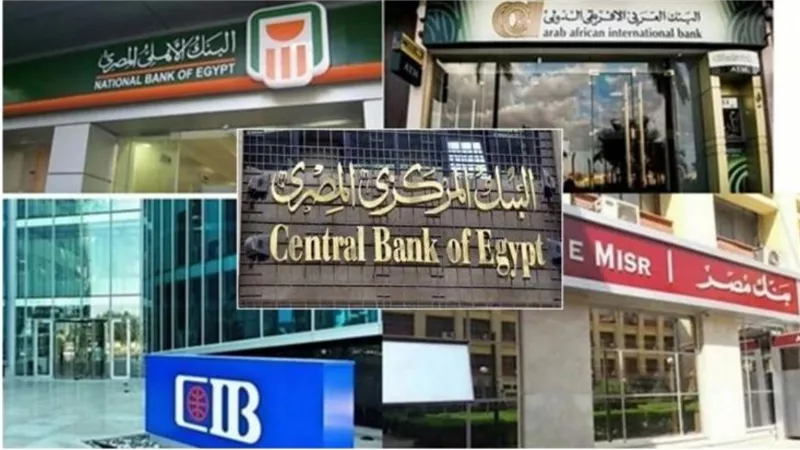
يتزايد اهتمام المواطنين بالبحث عن أعلى عائد على شهادات الادخار في البنوك المصرية. ويأتي ذلك بعد قرار البنك المركزي المصري رفع أسعار الفائدة بنسبة 1%.
وأعادت هذه الخطوة المنافسة بين البنوك لجذب مدخرات العملاء. كما دفعت عددًا من البنوك إلى تعديل عوائد شهاداتها الادخارية.
ويبحث المدخرون عن أفضل شهادة تحقق دخلًا دوريًا مناسبًا. لذلك نستعرض أبرز الشهادات المطروحة وقيمة الأرباح المتوقعة عند استثمار 100 ألف جنيه.
قرار البنك المركزي برفع أسعار الفائدة
قرر البنك المركزي المصري رفع أسعار العائد الأساسية على الجنيه بواقع 1%. ووصل سعر عائد الإيداع لليلة واحدة إلى 20%.
كما ارتفع سعر عائد الإقراض إلى 21%. بينما سجل سعر العملية الرئيسية 20.5%.
وعلى إثر ذلك، تحركت عدة بنوك لإعادة تسعير منتجاتها الادخارية. وشملت التعديلات الشهادات ثابتة ومتغيرة العائد.
شهادات البنك الأهلي المصري بعد زيادة الفائدة
رفع البنك الأهلي المصري العائد على الشهادة البلاتينية متغيرة العائد لمدة 3 سنوات إلى 20.5% سنويًا. ويُصرف العائد شهريًا.
كما رفع البنك العائد على الشهادة البلاتينية ثابتة العائد إلى:
-
18.75% سنويًا بدورية صرف شهرية.
-
18.85% سنويًا بدورية صرف ربع سنوية.
وبذلك أصبحت الشهادات من أبرز الخيارات المتاحة للمدخرين الباحثين عن دخل دوري.
شهادات بنك مصر بعد رفع أسعار الفائدة
رفع بنك مصر العائد على الشهادات متغيرة العائد إلى 20.25% سنويًا. ويُصرف العائد شهريًا، للشهادات ذات آجال 3 و4 و5 سنوات.
كما يقدم البنك شهادة «يوماتي» لمدة 3 سنوات. ويصل عائدها إلى 20% سنويًا، مع صرف الأرباح يوميًا.
أما شهادة «القمة» ثابتة العائد، فقد ارتفع عائدها إلى 18.75% للصرف الشهري. كما سجل 18.85% للصرف ربع السنوي.
أعلى عائد على شهادات بنك التعمير والإسكان
رفع بنك التعمير والإسكان العائد على الشهادة الماسية بلس لمدة 3 سنوات.
وسجل العائد السنوي 19% عند الصرف السنوي. بينما بلغ 18.75% عند الصرف الشهري.
ويأتي ذلك ضمن تحركات البنوك لتقديم عوائد تنافسية للعملاء.
شهادات بنك قناة السويس
قرر بنك قناة السويس زيادة العائد على شهادة «كلاسيك» لمدة 3 سنوات.
وبلغ العائد السنوي 18.1% عند الصرف ربع السنوي. بينما سجل 18% عند الصرف الشهري.
شهادات البنك التجاري الدولي CIB
رفع البنك التجاري الدولي العائد على الشهادات الثلاثية متغيرة العائد إلى 20.5% سنويًا. ويُصرف العائد شهريًا.
كما ارتفع عائد شهادة «Everyday» ذات الصرف اليومي إلى 20.25% سنويًا.
وتبلغ مدة الشهادتين 3 سنوات. ويبدأ الحد الأدنى للشراء من 1000 جنيه.
ويرتبط عائد الشهادة الشهرية بسعر إيداع البنك المركزي مضافًا إليه 0.5%. بينما يرتبط عائد شهادة «Everyday» بالسعر نفسه مضافًا إليه 0.25%.
عائد شهادات البنك العربي الأفريقي الدولي
رفع البنك العربي الأفريقي الدولي العائد على شهادة الإيداع متغيرة العائد لمدة 3 سنوات إلى 20.5% سنويًا.
ويُصرف العائد شهريًا. كما يقدم البنك شهادة بعائد 20.25% سنويًا مع صرف الأرباح يوميًا.
كم تربح من استثمار 100 ألف جنيه في شهادات الادخار؟
يمكن حساب الأرباح المتوقعة على مبلغ 100 ألف جنيه وفقًا لنسب العائد المعلنة. وتختلف قيمة الأرباح بحسب نوع الشهادة ودورية الصرف.
-
عائد 20.5%: يحقق 20 ألفًا و500 جنيه سنويًا، بمتوسط 1708 جنيهات شهريًا.
-
عائد 20.25%: يحقق 20 ألفًا و250 جنيهًا سنويًا، بمتوسط 1687 جنيهًا شهريًا.
-
عائد 20%: يحقق 20 ألف جنيه سنويًا، بمتوسط 1666 جنيهًا شهريًا.
-
عائد 19%: يحقق 19 ألف جنيه سنويًا، بمتوسط 1583 جنيهًا شهريًا.
-
عائد 18.85%: يحقق 18 ألفًا و850 جنيهًا سنويًا، بمتوسط 1570 جنيهًا شهريًا.
-
عائد 18.75%: يحقق 18 ألفًا و750 جنيهًا سنويًا، بمتوسط 1562 جنيهًا شهريًا.
-
عائد 18.1%: يحقق 18 ألفًا و100 جنيه سنويًا، بمتوسط 1508 جنيهات شهريًا.
-
عائد 18%: يحقق 18 ألف جنيه سنويًا، بمتوسط 1500 جنيه شهريًا.
وتوضح هذه الحسابات أن استثمار 100 ألف جنيه بعائد 20.5% يحقق نحو 20 ألفًا و500 جنيه سنويًا.
ومع ذلك، قد تختلف قيمة الدفعات الفعلية بحسب دورية الصرف وشروط الشهادة. كما أن الشهادات متغيرة العائد قد تتغير أرباحها خلال مدة الاستثمار.
ما الفرق بين الشهادات ثابتة ومتغيرة العائد؟
تختلف الشهادات ثابتة العائد عن متغيرة العائد في طريقة احتساب الأرباح.
ففي الشهادات ثابتة العائد، تظل النسبة المعلنة عند الشراء كما هي طوال مدة الشهادة. وبالتالي يستطيع العميل تقدير دخله المتوقع مسبقًا.
أما الشهادات متغيرة العائد، فترتبط بمؤشر أو سعر فائدة محدد. ولذلك قد ترتفع الأرباح أو تنخفض وفقًا للتغيرات التي تطرأ عليه.
كيف تختار أفضل شهادة ادخار؟
يتطلب اختيار الشهادة المناسبة مقارنة أكثر من عنصر. ولا ينبغي الاعتماد على نسبة العائد وحدها.
ومن المهم مراجعة مدة الاستثمار ودورية صرف الأرباح. بالإضافة إلى الحد الأدنى للشراء وشروط الاسترداد المبكر.
كما يجب تحديد احتياجاتك من السيولة. فإذا كنت تحتاج إلى دخل شهري، فقد تكون الشهادات الشهرية أكثر ملاءمة.
وفي النهاية، تظل المقارنة بين العوائد والشروط ضرورية قبل اتخاذ قرار الاستثمار. ويُنصح بمراجعة الأسعار المحدثة لدى البنك قبل شراء الشهادة.