
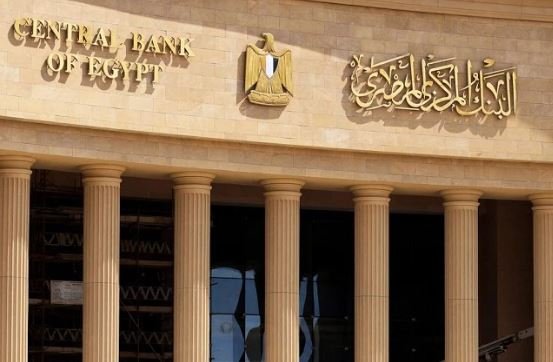
قررت لجنة السياسة النقدية بالبنك المركزي المصري رفع أسعار الفائدة الأساسية بواقع 100 نقطة أساس، لتصل أسعار الإيداع والإقراض لليلة واحدة إلى 20% و21% على الترتيب.
كما قررت اللجنة رفع سعر العملية الرئيسية للبنك المركزي إلى 20.5%، وزيادة سعر الائتمان والخصم إلى 20.5%، في خطوة تستهدف ترسيخ التوقعات والحفاظ على المسار النزولي للتضخم.
ويأتي قرار رفع أسعار الفائدة في ظل بيئة خارجية غير مواتية وتصاعد حالة عدم اليقين، وهو ما يعكس استمرار حذر السياسة النقدية في التعامل مع التطورات الاقتصادية.
البنك المركزي المصري يرفع أسعار الفائدة
جاء قرار لجنة السياسة النقدية برفع أسعار العائد الأساسية بمقدار 100 نقطة أساس، ليشمل أسعار الإيداع والإقراض لليلة واحدة وسعر العملية الرئيسية للبنك المركزي.
وبموجب القرار، ارتفع سعر عائد الإيداع إلى 20%، بينما وصل سعر عائد الإقراض إلى 21%. كذلك، سجل سعر العملية الرئيسية 20.5%، بالتزامن مع زيادة سعر الائتمان والخصم إلى المستوى نفسه.
ويعني ذلك أن رفع أسعار الفائدة شمل الأدوات الرئيسية التي يستخدمها البنك المركزي في إدارة السياسة النقدية. ومن ثم، قد تؤثر هذه التغييرات في تكلفة الأموال والتمويل داخل الجهاز المصرفي.
وفي المقابل، يظل تأثير القرار على منتجات البنوك مرتبطًا بسياسات كل بنك وشروط كل منتج، سواء بالنسبة إلى القروض أو الودائع وشهادات الادخار.
لماذا قرر المركزي رفع سعر الفائدة؟
أوضح البنك المركزي أن القرار يأتي في ظل بيئة خارجية غير مواتية، بالتزامن مع تصاعد حالة عدم اليقين بشأن التطورات الاقتصادية.
ويستهدف رفع أسعار الفائدة ترسيخ التوقعات والحفاظ على المسار النزولي للتضخم. ويعكس ذلك اهتمام لجنة السياسة النقدية بتعزيز استقرار الأسعار ومتابعة المخاطر التي قد تؤثر في معدلات التضخم خلال الفترة المقبلة.
وعلاوة على ذلك، تتطلب البيئة الاقتصادية غير المستقرة متابعة مستمرة للتغيرات الخارجية وانعكاساتها المحتملة على الاقتصاد المحلي. لذلك، يستخدم البنك المركزي أدوات السياسة النقدية للتعامل مع التطورات وفقًا لتقديراته الاقتصادية.
وفي هذا السياق، يمثل قرار رفع أسعار الفائدة خطوة تستهدف دعم توجهات السياسة النقدية المعلنة. ومع ذلك، لا يمكن تقييم نتائجه الفعلية اعتمادًا على القرار وحده، بل يتطلب الأمر متابعة تطورات التضخم والبيانات الاقتصادية اللاحقة.
كيف يؤثر رفع أسعار الفائدة على القروض والودائع؟
قد تنعكس قرارات الفائدة على تكلفة الاقتراض والعائد الذي تقدمه البنوك على بعض منتجات الادخار. ومع ذلك، يعتمد حجم التأثير على طبيعة المنتج المصرفي وشروطه.
فعلى سبيل المثال، قد تراجع البنوك أسعار العائد على شهادات الادخار والودائع الجديدة وفقًا لسياساتها الداخلية. وفي المقابل، قد تتطلب القروض القائمة مراجعة شروط التعاقد لمعرفة مدى ارتباطها بأسعار العائد المتغيرة.
كذلك، قد ترتفع تكلفة التمويل لبعض العملاء عند إعادة تسعير القروض المرتبطة بمعدلات متغيرة. أما القروض ذات العائد الثابت، فيتحدد تأثير القرار عليها وفقًا لشروط التعاقد المبرم مع البنك.
وبناءً على ذلك، يُنصح العملاء بمراجعة تفاصيل المنتجات المصرفية لدى البنوك قبل اتخاذ قرارات مالية جديدة. كما ينبغي التأكد من العائد الفعلي وشروط الاستحقاق أو السداد المبكر.
ما تأثير القرار على التضخم والاقتصاد المصري؟
يستهدف رفع أسعار الفائدة التأثير في ظروف التمويل والطلب، بما يساعد على دعم مسار تراجع التضخم وترسيخ التوقعات بشأن استقرار الأسعار.
ومن ناحية أخرى، قد تؤدي زيادة تكلفة الاقتراض إلى ارتفاع الأعباء التمويلية على بعض الشركات والأفراد. وفي المقابل، قد تدعم السياسة النقدية الأكثر تشددًا جهود الحد من الضغوط التضخمية، بحسب استجابة الأسواق وتطورات الاقتصاد.
وتظل النتائج مرتبطة بعوامل متعددة، من بينها حركة الأسعار والطلب المحلي والتطورات الخارجية. لذلك، لا يمكن الجزم بحجم التأثير المتوقع قبل ظهور بيانات اقتصادية تعكس استجابة السوق للقرار.
كما ستظل متابعة معدلات التضخم والتوقعات الاقتصادية مهمة في تقييم مدى تحقق أهداف السياسة النقدية خلال الفترة المقبلة.