
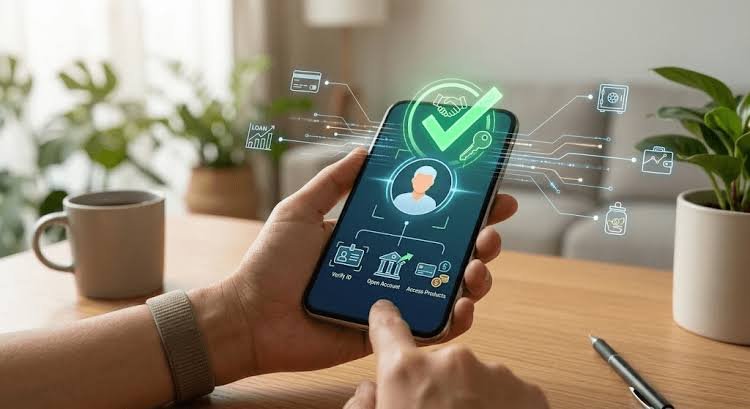
الهوية المالية الرقمية، تستعد البنوك المصرية لتطبيق تحول رقمي جديد، يتيح للمواطنين فتح الحسابات وإجراء المعاملات المصرفية إلكترونيًا دون زيارة الفروع.
وتعتمد المنظومة الجديدة على الهوية المالية الرقمية وتقنيات التعرف الإلكتروني على العملاء، المعروفة اختصارًا باسم eKYC.
وتستهدف هذه الخطوة تبسيط الإجراءات المصرفية، وتسريع تقديم الخدمات، وتقليل الاعتماد على المستندات الورقية والتوقيعات التقليدية.
قرار البنك المركزي المصري بشأن فتح الحسابات إلكترونيًا
وافق البنك المركزي المصري خلال أغسطس 2026 على القواعد المنظمة لمنظومة الهوية المالية الرقمية والتعرف الإلكتروني على العملاء.
وتسمح القواعد الجديدة للبنوك بإتمام إجراءات التعرف على العملاء إلكترونيًا، وفق الضوابط الرقابية المعتمدة لتنظيم الخدمات المصرفية الرقمية.
كما تتيح المنظومة فتح الحسابات عن بُعد، دون اشتراط حضور العميل شخصيًا إلى مقر البنك أو أحد فروعه.
وتشمل التسهيلات إمكانية الحصول على المنتجات المصرفية، وتحديث البيانات الشخصية، وإرسال المستندات المطلوبة باستخدام القنوات الإلكترونية المعتمدة.
كذلك تسمح القواعد بالموافقة الرقمية على الشروط والأحكام، واستخدام وسائل المصادقة الإلكترونية بدلًا من التوقيعات اليدوية التقليدية.
بدء تطبيق الهوية المالية الرقمية في 5 بنوك
بدأت شركة «هوية» المرحلة الأولى لتشغيل المنظومة الجديدة، بالتعاون مع خمسة بنوك عاملة داخل السوق المصرفية المصرية.
وتستهدف الشركة توسيع نطاق التشغيل تدريجيًا، حتى يشمل النظام جميع البنوك العاملة في مصر خلال 18 شهرًا.
ومن المتوقع أن يسهم التوسع في زيادة أعداد المستفيدين، وإتاحة الخدمات المصرفية الرقمية لشريحة أكبر من المواطنين.
هل يتحمل العملاء تكلفة استخدام الهوية المالية الرقمية؟
لن يتحمل العملاء رسومًا مقابل استخدام خدمات التحقق الإلكتروني المقدمة من شركة «هوية»، وفق المعلومات المعلنة.
وتتحمل البنوك تكلفة الاستفادة من البنية التكنولوجية للمنصة، باعتبارها جزءًا من تطوير خدماتها المصرفية الرقمية.
وتتميز إجراءات التحقق الإلكتروني بانخفاض تكلفتها مقارنة بالوسائل التقليدية المعتمدة على المستندات الورقية والحضور الشخصي للفروع.
ومع ذلك، لم تُعلن حتى الآن القيمة الإجمالية للاستثمارات المخصصة لتأسيس المنصة، أو حجم الإنفاق الرأسمالي عليها.
كيف تستفيد البنوك المصرية من المنظومة الجديدة؟
تمنح الهوية المالية الرقمية البنوك أدوات تكنولوجية تساعدها على تطوير الخدمات، وتحسين كفاءة التشغيل، وتقليل المصروفات الإدارية.
وتسهم المنظومة في تقليل الاعتماد على الأوراق، واختصار الوقت اللازم لمراجعة البيانات والتحقق من هوية العملاء.
كما تساعد على تقليل الإجراءات التي تتطلب الحضور الشخصي، وتوسيع نطاق الخدمات المقدمة عبر التطبيقات المصرفية الإلكترونية.
وتتيح البنية الرقمية للبنوك تطوير منتجات جديدة، تشمل الحسابات والبطاقات وخدمات التمويل، من خلال إجراءات إلكترونية مبسطة.
كذلك تساعد المنظومة على خفض تكلفة التعرف على العملاء، وتحديث بياناتهم، ومتابعة التغيرات المرتبطة بمعلوماتهم الشخصية والمصرفية.
ما الخدمات المصرفية التي يحصل عليها المواطن؟
تمنح المنظومة الجديدة المواطنين إمكانية تنفيذ مجموعة من الإجراءات المصرفية إلكترونيًا، دون الالتزام بالأساليب الورقية المعتادة.
وتشمل أبرز الخدمات إمكانية فتح حساب بنكي عن بُعد، واستكمال إجراءات التسجيل والتحقق من الهوية إلكترونيًا.
كما يستطيع العميل تقديم طلبات الحصول على المنتجات المصرفية، وتحديث بياناته الشخصية والمستندات المطلوبة عبر القنوات الرقمية.
وتتيح المنظومة أيضًا الموافقة على الشروط والأحكام إلكترونيًا، واستخدام المصادقة الرقمية لإتمام الإجراءات المصرفية المعتمدة.
وبذلك يصبح التعامل مع البنوك أكثر مرونة، مع تقليل الوقت والجهد اللازمين لإنجاز المعاملات اليومية المختلفة.
هل تلغي الهوية المالية الرقمية مسؤولية البنوك عن التحقق من العملاء؟
لا تعني الاستعانة بمنصة «هوية» انتقال المسؤولية الرقابية من البنوك، أو إعفاء المؤسسات المصرفية من التزاماتها القانونية والتنظيمية.
وتظل البنوك مسؤولة عن التأكد من صحة بيانات العملاء، والالتزام بتعليمات البنك المركزي المصري والضوابط المصرفية المعمول بها.
كما تستمر مسؤوليتها عن تطبيق إجراءات مكافحة غسل الأموال وتمويل الإرهاب، والتحقق من هوية المتعاملين بصورة سليمة.
وتوفر الشركة الأدوات التكنولوجية اللازمة للتحقق والمصادقة الرقمية، بينما تحتفظ البنوك بمسؤولياتها الرقابية والقانونية كاملة.
ماذا يعني تطبيق الهوية المالية الرقمية للمواطنين؟
يمثل تطبيق المنظومة خطوة نحو تقليل الاعتماد على زيارة الفروع، وتحويل المزيد من الإجراءات المصرفية إلى خدمات إلكترونية متاحة.
كما يفتح المجال أمام تسهيل الوصول إلى الحسابات والمنتجات البنكية، وتسريع المعاملات، وتحسين تجربة العملاء داخل القطاع المصرفي.