
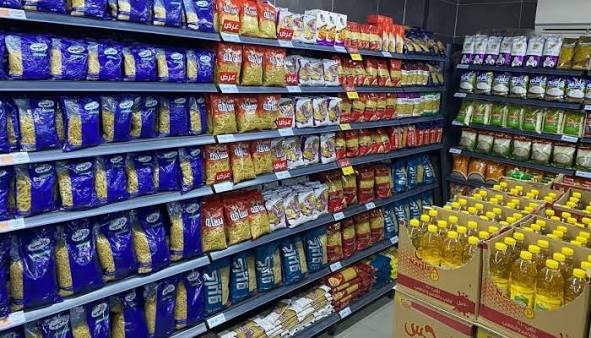
مع استمرار ارتفاع أسعار السلع والخدمات، تبحث الأسر عن طرق فعالة لتنظيم ميزانية المنزل وتلبية احتياجاتها الأساسية. ولذلك، يساعد التخطيط الجيد للدخل والمصروفات على ترتيب الأولويات، وتقليل الإنفاق غير الضروري، وتوفير الأموال لمواجهة الطوارئ.
وفي هذا السياق، لا يحتاج إعداد ميزانية منزلية ناجحة إلى دخل مرتفع، بل يعتمد على معرفة الدخل الشهري، وتحديد أوجه الإنفاق، ومتابعة المصروفات بصورة منتظمة.
أولًا: احسب إجمالي الدخل الشهري
ابدأ بحساب إجمالي الدخل الذي تحصل عليه الأسرة شهريًا، سواء من الرواتب أو الأعمال الإضافية أو مصادر الدخل الأخرى.
بعد ذلك، اخصم الالتزامات الثابتة، مثل الإيجار وأقساط القروض والفواتير الأساسية، لتحديد المبلغ المتاح للإنفاق. وبذلك، تستطيع الأسرة وضع خطة مالية واقعية تتناسب مع إمكاناتها.
ثانيًا: رتّب المصروفات حسب الأولوية
في ظل ارتفاع الأسعار، تحتاج الأسرة إلى ترتيب أولوياتها بعناية. لذلك، خصص الجزء الأكبر من الميزانية للاحتياجات الأساسية، مثل الطعام والسكن والكهرباء والمياه والمواصلات.
وفي المقابل، قلل الإنفاق على الكماليات والمشتريات غير الضرورية. بالإضافة إلى ذلك، سجّل المصروفات اليومية حتى تكتشف أوجه الإنفاق التي تستنزف دخلك دون فائدة حقيقية.
ثالثًا: جهّز قائمة مشتريات قبل التسوق
قبل الذهاب إلى المتجر، راجع محتويات المنزل وحدد المنتجات التي تحتاج إليها بالفعل. ومن ثم، اكتب قائمة واضحة والتزم بها لتجنب شراء سلع إضافية لا تحتاجها الأسرة.
كذلك، قارن الأسعار بين المتاجر المختلفة واستفد من العروض المناسبة. ومع ذلك، تحقّق من صلاحية المنتجات وتاريخ انتهائها، حتى لا تنفق أموالك على سلع قد لا تستخدمها.
رابعًا: رشّد استهلاك الطعام والطاقة
يمثل الطعام جزءًا مهمًا من ميزانية الأسرة. ولهذا السبب، خطط لوجبات الأسبوع، واستفد من المكونات المتاحة، واشترِ الكميات التي تناسب احتياجات المنزل لتقليل الهدر.
ومن ناحية أخرى، خفّض فواتير الكهرباء والمياه من خلال إطفاء الأجهزة غير المستخدمة، وتشغيل الأجهزة المنزلية بكفاءة، وتجنب الإسراف في استهلاك المياه. ونتيجة لذلك، تستطيع الأسرة توفير جزء من المصروفات الشهرية.
خامسًا: خصص مبلغًا للادخار والطوارئ
رغم ضغوط المصروفات، حاول ادخار مبلغ يتناسب مع قدرتك المالية. فوجود احتياطي نقدي يساعدك على مواجهة النفقات المفاجئة دون اللجوء إلى الاقتراض.
وفي البداية، حدد مبلغًا بسيطًا للادخار كل شهر. وبعد ذلك، ارفع قيمته تدريجيًا عندما يسمح دخلك بذلك، مع إعطاء الأولوية للاحتياجات الأساسية والالتزامات الضرورية.
سادسًا: قلّل الاعتماد على الشراء بالتقسيط
قد يساعد التقسيط على شراء بعض الاحتياجات مرتفعة الثمن، لكنه قد يزيد الأعباء المالية عند تراكم الأقساط. لذلك، راجع التزاماتك الحالية قبل الدخول في أي اتفاق جديد.
كذلك، احسب التكلفة الإجمالية للسلعة، بما يشمل الفوائد والرسوم إن وجدت. وبذلك، تستطيع مقارنة البدائل واختيار القرار الذي يناسب ميزانيتك دون تحميلها أعباء إضافية.
سابعًا: راجع الميزانية كل أسبوع
لا تكتفِ بإعداد الميزانية في بداية الشهر، بل راجع مصروفاتك أسبوعيًا وقارنها بالمبالغ التي خصصتها لكل بند.
وبناءً على هذه المراجعة، يمكنك اكتشاف الزيادة في الإنفاق مبكرًا وإجراء التعديلات اللازمة. كما تساعدك المتابعة المنتظمة على تحديد البنود التي تستهلك الجزء الأكبر من دخلك.
ثامنًا: أشرك أفراد الأسرة في خطة التوفير
يساعد تعاون أفراد الأسرة على الالتزام بالميزانية وتحقيق الأهداف المالية. لذلك، وضّح للجميع أهمية ترتيب الأولويات وتقليل المشتريات غير الضرورية.
وعلاوة على ذلك، اتفق مع أفراد أسرتك على أهداف مشتركة، مثل تكوين احتياطي للطوارئ أو توفير مبلغ لشراء جهاز منزلي. وبهذه الطريقة، يتحمل الجميع مسؤولية ترشيد الإنفاق.
كيف تحافظ على ميزانية المنزل في ظل ارتفاع الأسعار؟
في النهاية، يعتمد نجاح الميزانية المنزلية على التخطيط الواقعي والمتابعة المستمرة. ولذلك، ركّز على الاحتياجات الأساسية، وقارن الأسعار، وقلّل الهدر، وادخر وفقًا لقدرتك المالية.
ومع الالتزام بهذه الخطوات، تستطيع تحسين إدارة دخلك والتعامل بمرونة أكبر مع ارتفاع الأسعار. كما يساعدك تنظيم المصروفات على تخفيف الضغوط المالية وتحقيق استقرار أفضل للأسرة على المدى الطويل.