
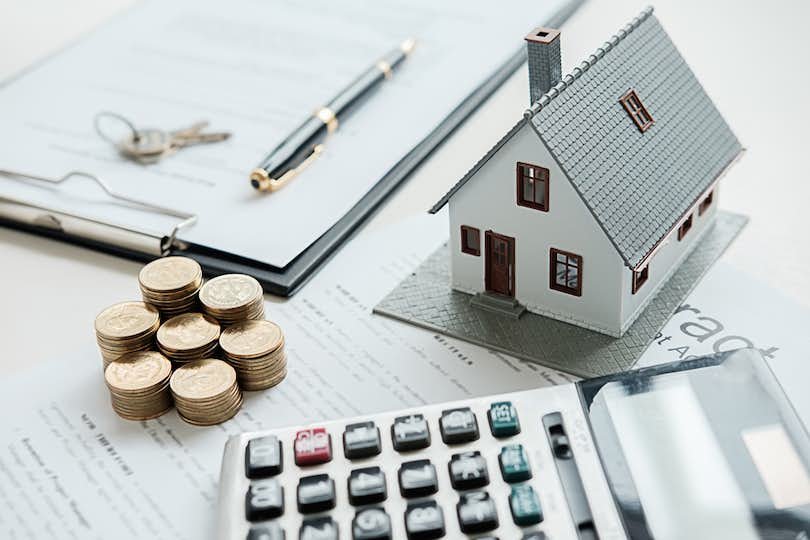
أصبح التمويل العقاري أحد الحلول المهمة أمام المواطنين الراغبين في امتلاك وحدة سكنية، خاصة مع ارتفاع أسعار العقارات وزيادة تكلفة الشراء النقدي.
ومن خلال هذا النظام، يستطيع المواطن شراء شقة وسداد قيمتها على أقساط شهرية ممتدة، بدلًا من توفير كامل ثمن الوحدة مقدمًا.
وفي المقابل، تتيح مبادرات التمويل العقاري الحصول على تمويل بأسعار عائد مخفضة، وفقًا لشروط الدخل وسعر الوحدة والضوابط المحددة لكل مبادرة.
التمويل العقاري.. ما المميزات التي يحصل عليها المواطن؟
يعتمد التمويل العقاري على قيام البنك أو جهة التمويل بسداد قيمة الوحدة السكنية للبائع، ثم يسدد العميل المبلغ الممول على أقساط شهرية وفق مدة التعاقد.
وتتمثل أبرز المميزات في إمكانية توزيع تكلفة شراء الشقة على سنوات طويلة، بما يقلل قيمة القسط الشهري مقارنة بالسداد النقدي.
كما يمكن للمواطن الاستفادة من أسعار عائد مدعومة، إذا انطبقت عليه شروط المبادرات التمويلية المعتمدة.
من يحق له الحصول على تمويل عقاري بفائدة مخفضة؟
تختلف شروط الاستفادة بحسب المبادرة والجهة الممولة، لكنها ترتبط عادة بعدد من الضوابط الأساسية.
ومن أهمها أن يكون المتقدم مصري الجنسية، وأن يمتلك دخلًا ثابتًا يمكن إثباته، مع الالتزام بحدود الدخل وسعر الوحدة المحددين في المبادرة.
كذلك تخضع الوحدة السكنية لفحص قانوني وفني، للتأكد من صلاحيتها للتسجيل والتمويل وفقًا لاشتراطات جهة التمويل.
الأوراق المطلوبة للحصول على التمويل العقاري
يحتاج المواطن عادة إلى تقديم مجموعة من المستندات، أبرزها:
- صورة بطاقة الرقم القومي سارية.
- مستند إثبات الدخل الشهري.
- إيصال مرافق حديث لمحل الإقامة.
- مستندات الوحدة السكنية محل التمويل.
- مستندات الحالة الاجتماعية، عند طلبها.
- كشف حساب بنكي، إذا تطلبت جهة التمويل ذلك.
وقد تطلب البنوك مستندات إضافية بحسب طبيعة عمل العميل ومصدر دخله.
كيف يتم تحديد قيمة القسط الشهري؟
تتحدد قيمة القسط وفقًا لسعر الوحدة، وقيمة المقدم، ومبلغ التمويل، وسعر العائد، ومدة السداد.
وبالتالي، كلما زادت قيمة المقدم، انخفض المبلغ المطلوب تمويله، وهو ما قد يؤدي إلى تقليل قيمة القسط الشهري.
كما تؤثر مدة السداد في قيمة الالتزام الشهري، إذ يؤدي تمديد فترة التمويل إلى توزيع المبلغ على عدد أكبر من الأقساط، مع ضرورة حساب إجمالي تكلفة التمويل.
خطوات الحصول على شقة بنظام التمويل العقاري
تبدأ الخطوة الأولى بتحديد الوحدة السكنية والتأكد من توافقها مع شروط التمويل.
بعد ذلك، يتقدم العميل إلى البنك أو جهة التمويل بالمستندات المطلوبة، لتقييم دخله وقدرته على السداد.
ثم تجري جهة التمويل دراسة ائتمانية وفحصًا للمستندات القانونية الخاصة بالوحدة.
وبعد الموافقة، يتم تحديد قيمة التمويل والمقدم والقسط الشهري ومدة السداد، ثم توقيع العقود واستكمال إجراءات الحصول على الوحدة.
نصائح مهمة قبل التعاقد على التمويل العقاري
قبل اتخاذ قرار الشراء، يجب مقارنة عروض البنوك المختلفة، وعدم الاكتفاء بالنظر إلى قيمة القسط الشهري فقط.
كذلك ينبغي معرفة إجمالي تكلفة التمويل، والمصروفات الإدارية والتأمينية، وشروط السداد المبكر.
ومن المهم أيضًا التأكد من سلامة موقف الوحدة القانوني، وعدم تحميل ميزانية الأسرة قسطًا شهريًا يتجاوز قدرتها المالية.
وفي النهاية، يمثل التمويل العقاري فرصة مهمة لتسهيل امتلاك السكن، بشرط اختيار برنامج مناسب للدخل، وفهم جميع الالتزامات المالية قبل توقيع العقد.