
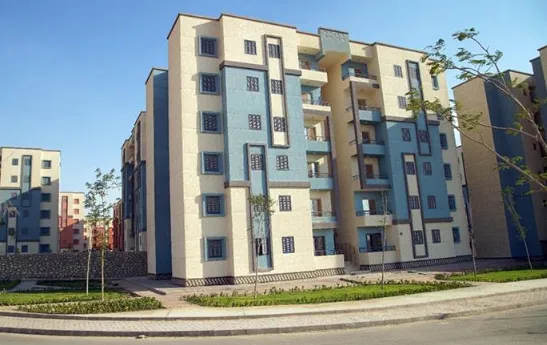
يتيح التمويل العقاري للمواطنين شراء وحدات سكنية وسداد قيمتها على فترات طويلة، بدلًا من دفع ثمن الشقة بالكامل دفعة واحدة. كما تساعد بعض المبادرات المدعومة على تخفيف أعباء التمويل عن المستحقين، وفقًا لشروط الدخل وسعر الوحدة.
وفي هذا الإطار، يستطيع الراغبون في شراء شقة التقدم من خلال البنوك المشاركة أو الجهات المختصة. ومع ذلك، تختلف أسعار الفائدة وفترات السداد حسب المبادرة وشروط التمويل المطبقة.
كيف تحصل على شقة بفائدة مخفضة؟
تبدأ الخطوة الأولى بتحديد الوحدة السكنية المناسبة، ثم التأكد من إمكانية تمويلها من خلال البرنامج المطلوب. وبعد ذلك، يمكن اتباع الخطوات التالية:
- تحديد الوحدة السكنية: اختيار شقة تتناسب مع الدخل والقدرة على السداد.
- مراجعة شروط المبادرة: التأكد من حدود الدخل وسعر الوحدة والمقدم المطلوب.
- اختيار جهة التمويل: التوجه إلى بنك مشارك أو جهة تمويل معتمدة.
- تقديم المستندات: تجهيز بطاقة الرقم القومي وإثبات الدخل والمستندات المطلوبة للوحدة.
- دراسة الطلب: تتولى جهة التمويل مراجعة البيانات وتقييم القدرة على السداد.
- توقيع العقود: بعد الموافقة واستيفاء الشروط، يبدأ العميل إجراءات التعاقد والسداد.
وبالتالي، تساعد معرفة الشروط مسبقًا على تجنب تقديم طلبات غير مستوفاة، كما تتيح مقارنة العروض قبل اتخاذ القرار.
شروط الحصول على التمويل العقاري
تختلف الشروط من برنامج إلى آخر، لكن جهات التمويل تراجع عادةً عدة عناصر أساسية، أبرزها:
- الجنسية والسن وفقًا لقواعد البرنامج.
- إجمالي الدخل الشهري أو السنوي.
- القدرة على سداد الأقساط بانتظام.
- قيمة الوحدة السكنية ومطابقتها لشروط التمويل.
- استيفاء المستندات القانونية المطلوبة.
- الالتزام بضوابط الاستفادة من المبادرات المدعومة، إن وجدت.
كذلك، قد تطلب جهة التمويل مقدمًا من قيمة الوحدة، وتحدد نسبته وفقًا لنوع البرنامج والملاءة المالية للعميل.
كيف تختار فترة السداد المناسبة؟
تمنح فترات السداد الطويلة فرصة لتوزيع قيمة التمويل على عدد أكبر من الأقساط. ونتيجة لذلك، قد ينخفض القسط الشهري مقارنة بمدة سداد أقصر، مع مراعاة إجمالي تكلفة التمويل.
لذلك، ينبغي حساب الالتزامات الشهرية الأخرى قبل اختيار قيمة القسط. كما يُفضل الاحتفاظ بمبلغ للطوارئ، وعدم الاعتماد على الحد الأقصى للتمويل دون دراسة الميزانية.
نصائح قبل التقديم على التمويل العقاري
قبل التعاقد، قارن بين أسعار الفائدة والمصاريف الإدارية والتأمين وشروط السداد المبكر. بالإضافة إلى ذلك، تأكد من إجمالي المبلغ المستحق طوال مدة التمويل، وليس قيمة القسط وحدها.
وأخيرًا، راجع أحدث الشروط لدى صندوق الإسكان الاجتماعي ودعم التمويل العقاري أو البنوك المشاركة. فقد تتغير المبادرات وحدود الدخل وأسعار الفائدة، ولذلك يجب التأكد من سريان البرنامج وأحكامه قبل تقديم الط