
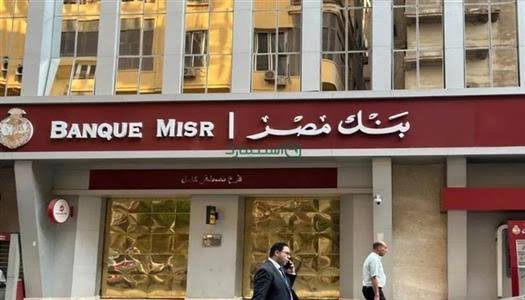
تتصدر شهادات بنك مصر اهتمامات المواطنين الراغبين في استثمار مدخراتهم والحصول على عائد دوري، خاصة بعد إعلان البنك رفع العائد على شهادة «القمة» خلال نوفمبر 2026.
وتتنوع الشهادات بين العائد الثابت والمتغير والمتناقص، كما تختلف دورية صرف الأرباح بين الشهرية وربع السنوية والسنوية.
وبالتالي، يستطيع العملاء اختيار الشهادة وفقًا لاحتياجاتهم المالية ومدة الاستثمار المناسبة لهم.
أسعار شهادات بنك مصر بعد التعديلات الجديدة
أعلن بنك مصر رفع العائد على شهادة «القمة» الثلاثية ذات العائد الثابت، اعتبارًا من 8 نوفمبر 2026، لتصبح الأسعار كالتالي:
نوع الشهادة
مدة الشهادة
العائد السنوي
القمة – صرف شهري
3 سنوات
18.75%
القمة – صرف ربع سنوي
3 سنوات
18.85%
ابن مصر – صرف شهري
3 سنوات
20.50% في السنة الأولى، ثم 16.25%، ثم 12.25%
ابن مصر – صرف سنوي
3 سنوات
22% في السنة الأولى، ثم 17.50%، ثم 13.25%
الشهادة المتغيرة – صرف شهري
3 سنوات
20.25% وفق سعر الفائدة المتغير
شهادة يومياتي – صرف يومي
3 سنوات
20% وفق سعر الفائدة المتغير
وتبدأ فئات إصدار عدد من هذه الشهادات من 1000 جنيه ومضاعفاتها، بينما تبدأ الشهادة الثلاثية المرتبطة بمؤشر CONIA من 500 جنيه ومضاعفاتها.
ويجب الانتباه إلى أن عائد الشهادات المتغيرة قابل للتعديل وفقًا لآلية ارتباطه بأسعار الفائدة.
أما شهادة ابن مصر، فينخفض عائدها تدريجيًا خلال سنوات الاستثمار.
كم تحقق شهادات بنك مصر عند استثمار 100 ألف جنيه؟
يمكن توضيح العائد المتوقع لبعض الشهادات من خلال استثمار 100 ألف جنيه، وفق الأسعار المعلنة حاليًا:
وشهادة القمة الشهرية: تحقق 18,750 جنيهًا سنويًا، بما يعادل 1,562.50 جنيه شهريًا.
اما شهادة القمة ربع السنوية: تحقق 18,850 جنيهًا سنويًا، بما يعادل 4,712.50 جنيه كل ثلاثة أشهر.
كما وصلت شهادة ابن مصر الشهرية: تحقق نحو 1,708.33 جنيه شهريًا خلال السنة الأولى، ثم ينخفض العائد في السنتين التاليتين.
وبلغت شهادة ابن مصر السنوية: تحقق 22 ألف جنيه خلال السنة الأولى، ثم 17,500 جنيه في السنة الثانية، و13,250 جنيهًا في السنة الثالثة.
وهذه الحسابات توضيحية قبل أي ضرائب أو رسوم محتملة، وتفترض ثبات النسب المعلنة خلال فترة احتساب العائد.
ويمكن شراء شهادات بنك مصر من خلال فروع البنك، أو القنوات الإلكترونية المتاحة، ومنها الإنترنت والموبايل البنكي BM Online.
كما يتيح البنك الاقتراض بضمان الشهادات وإصدار بطاقات ائتمانية بضمانها، وفقًا للشروط والضوابط المعمول بها.
ويجب مراجعة شروط الاسترداد المبكر قبل الشراء، إذ لا يمكن استرداد قيمة الشهادة عادةً قبل مرور 6 أشهر من تاريخ إصدارها.
وفي النهاية، يعتمد اختيار الشهادة المناسبة على هدف العميل؛ فالشهادة الثابتة توفر عائدًا محددًا.
بينما تمنح الشهادة المتناقصة عائدًا أكبر في البداية، وترتبط الشهادات المتغيرة بتطور أسعار الفائدة.