
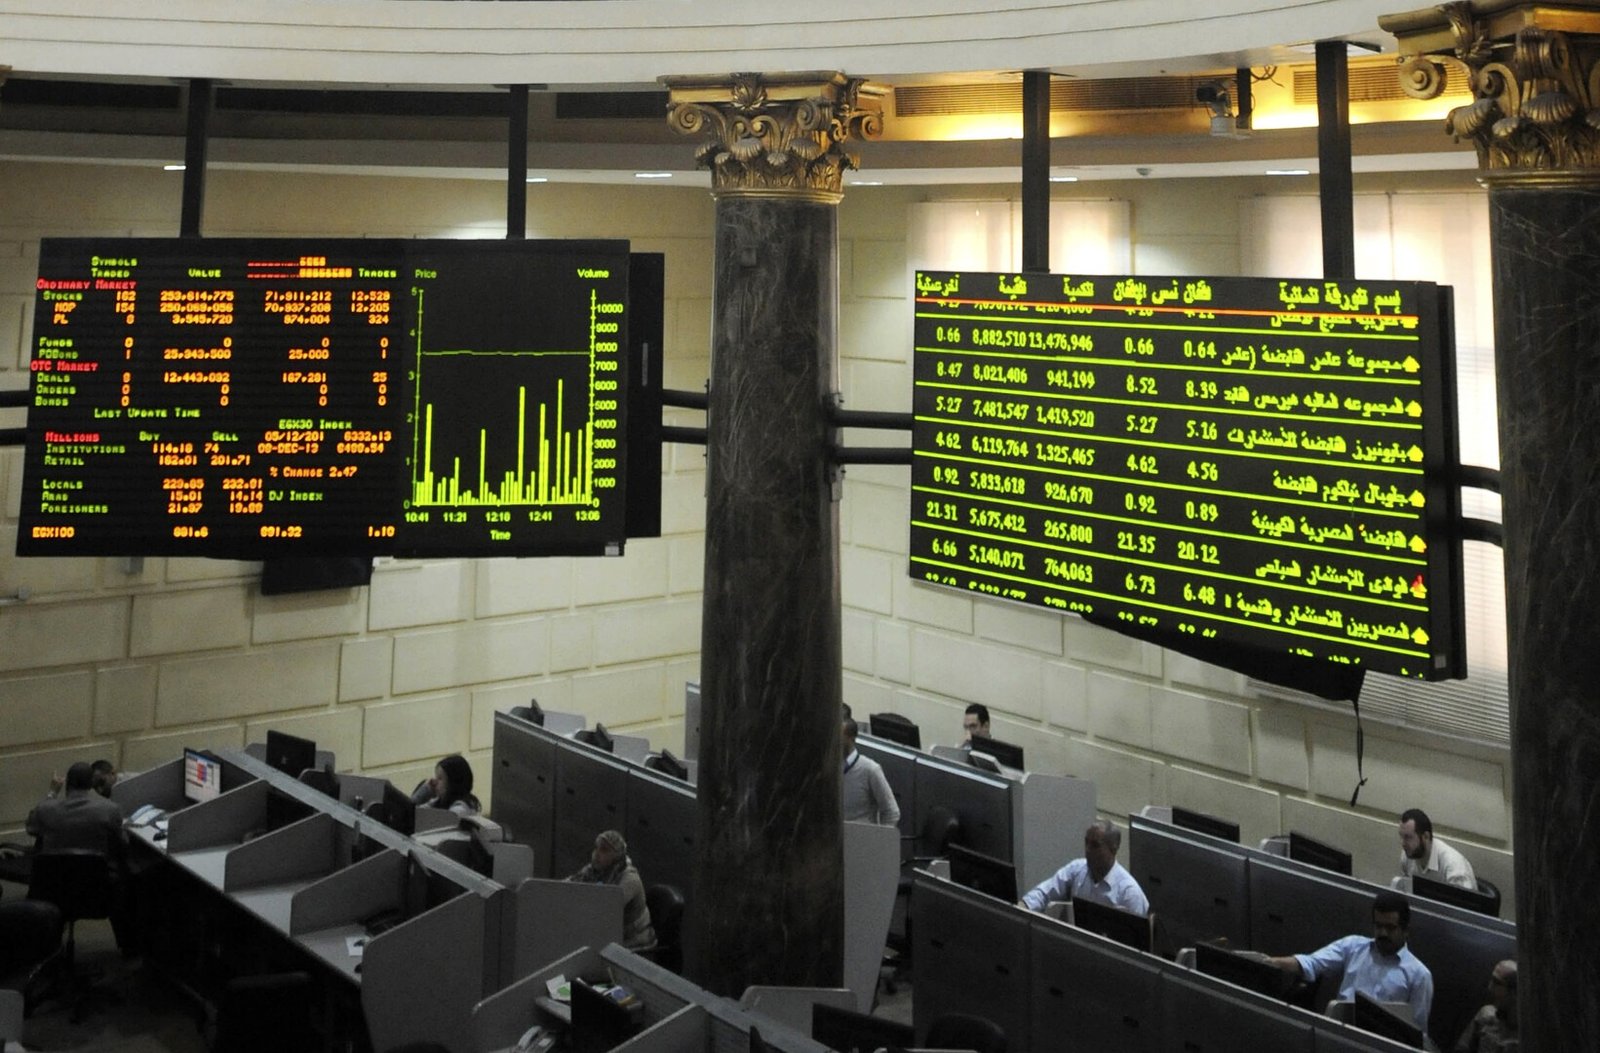
تتجه أنظار المستثمرين إلى اكتتاب شركة إم إن تي حالا في البورصة المصرية. ويتركز الاهتمام على سعر الطرح ومدى توافقه مع القيمة العادلة للسهم.
بلغ سعر الطرح 24.50 جنيه للسهم. في المقابل، بلغت القيمة العادلة المقدرة 25.92 جنيه. ويعكس ذلك خصمًا يقارب 5.5% من القيمة المقدرة.
ويستهدف الطرح بيع 320 مليون سهم. وتمثل هذه الكمية 20% من إجمالي رأس المال. وتصل قيمة الطرح الإجمالية إلى 7.84 مليار جنيه.
هل يمنح سعر الطرح فرصة استثمارية؟
يشير انخفاض سعر الطرح عن القيمة العادلة إلى احتمال وجود فرصة استثمارية. لكنه لا يضمن تحقيق أرباح بعد بدء التداول.
وتعتمد القيمة العادلة على افتراضات مالية وتوقعات مستقبلية. لذلك، يجب دراسة نمو الإيرادات والأرباح ومستويات المديونية. كما ينبغي فحص قدرة الشركة على تحقيق تدفقات نقدية مستدامة.
ويوضح موقع بانكرز توداى أن قرار الاستثمار لا يعتمد على السعر وحده. بل يتطلب مراجعة نشرة الطرح والقوائم المالية ومخاطر النشاط.
كذلك، يؤثر استخدام حصيلة الطرح في تقييم جدواه. ويجب التمييز بين بيع أسهم قائمة وزيادة رأس المال. فلكل منهما أثر مختلف على الشركة والمساهمين.
ما الأسهم المصرية المتداولة فوق قيمتها العادلة؟
تختلف تقديرات القيمة العادلة بين المؤسسات المالية. كما تتغير وفق أسعار السوق وتوقعات الأرباح وتاريخ التقييم.
لذلك، لا يمكن اعتماد قائمة ثابتة للأسهم الأعلى تقييمًا. ويتطلب تحديدها مقارنة الأسعار السوقية بأحدث التقديرات المالية الموثوقة.
ويؤكد موقع بانكرز توداى أهمية فحص مضاعف الربحية والقيمة الدفترية. كما تساعد التدفقات النقدية ومعدلات النمو في تقييم الأسهم.
ولا يعني ارتفاع سعر السهم بالضرورة أنه مبالغ في تقييمه. فقد يعكس السعر نموًا متوقعًا في الأرباح. وفي المقابل، قد يبدو سهم آخر رخيصًا بسبب ضعف الأداء أو ارتفاع المخاطر.
كيف يحدد المستثمر قراره؟
يقل سعر اكتتاب إم إن تي حالا عن القيمة العادلة المقدرة. لكن هذا الفارق وحده لا يكفي للحكم على جدوى الاستثمار.
ويحتاج المستثمر إلى دراسة نتائج الشركة ومؤشرات أدائها. كما ينبغي مقارنة تقييمها بشركات مماثلة في القطاع.
ويشدد موقع بانكرز توداى على ضرورة الاعتماد على بيانات حديثة قبل اتخاذ القرار. أما تحديد الأسهم المصرية الأعلى من قيمتها العادلة، فيتطلب مراجعة الأسعار والتقييمات المنشورة بتاريخ واضح.
وبذلك، تظل دراسة أساسيات الشركات أداة رئيسية لاتخاذ قرارات استثمارية أكثر وعيًا. ولا ينبغي اعتبار التقييمات التقديرية ضمانًا للعائد المستقبلي.