
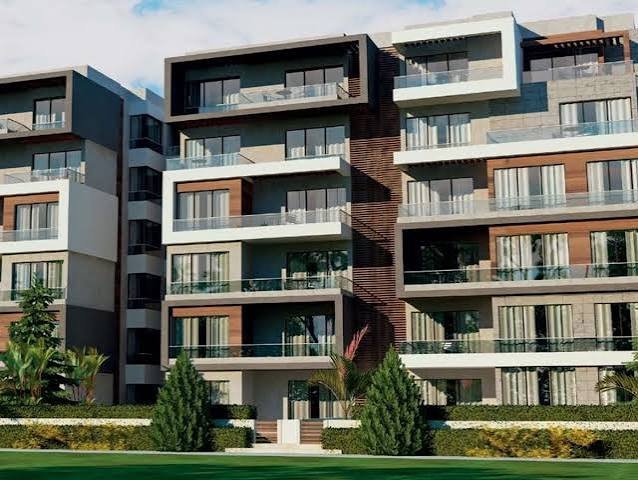
يتطلب شراء شقة جديدة التخطيط المالي قبل اتخاذ قرار الشراء. لذلك، يبحث المواطنون عن طريقة حساب قسط الشقة حسب الدخل والمقدم، لتحديد الوحدة المناسبة لإمكاناتهم المالية.
ويعتمد حساب القسط على سعر الشقة، وقيمة المقدم، ومدة السداد، ومعدل الفائدة. كما تؤثر الالتزامات الشهرية الأخرى في قدرة المشتري على سداد الأقساط بانتظام.
حساب قسط الشقة حسب الدخل والمقدم
تبدأ الخطوة الأولى بتحديد سعر الوحدة السكنية والمقدم المتاح. بعد ذلك، يخصم المشتري قيمة المقدم من السعر الإجمالي لمعرفة المبلغ المطلوب تمويله.
فعلى سبيل المثال، إذا بلغ سعر الشقة مليون جنيه، وقدم المشتري 200 ألف جنيه، فإن قيمة التمويل المتبقية تصل إلى 800 ألف جنيه.
وبعد تحديد مبلغ التمويل، تأتي خطوة اختيار مدة السداد ومعدل الفائدة. وبناءً عليه، يمكن حساب القسط الشهري المتوقع وفقًا لشروط جهة التمويل.
ما النسبة المناسبة للقسط من الدخل الشهري؟
يساعد تحديد نسبة القسط إلى الدخل على تجنب الضغوط المالية. لذلك، يُفضل وضع ميزانية شهرية تشمل المصروفات الأساسية والالتزامات القائمة قبل شراء الوحدة.
وفي بعض برامج التمويل العقاري، قد يصل الحد الأقصى للأقساط إلى 40% من صافي الدخل الشهري، وفقًا لشروط البرنامج والجهة الممولة.
فعلى سبيل المثال، إذا بلغ صافي الدخل 15 ألف جنيه شهريًا، فإن نسبة 40% تعادل 6 آلاف جنيه. ومع ذلك، يجب احتساب أي أقساط أخرى قبل تحديد القدرة الفعلية على السداد.
كيف يساعد المقدم في تقليل القسط الشهري؟
كلما زادت قيمة المقدم، انخفض المبلغ المطلوب تمويله. وبالتالي، قد يتمكن المشتري من تقليل قيمة القسط الشهري أو اختيار وحدة أعلى سعرًا ضمن حدود ميزانيته.
كذلك، تتيح بعض أنظمة التمويل مدد سداد طويلة. ورغم أنها قد تخفض القسط الشهري، فإنها قد تزيد إجمالي تكلفة التمويل بسبب الفائدة.
لذلك، ينبغي مقارنة قيمة القسط بإجمالي المبلغ المستحق طوال فترة السداد. كما يجب مراجعة المصاريف الإدارية والتأمين وأي رسوم إضافية.
ما المعلومات المطلوبة لتحديد الشقة المناسبة؟
يتطلب حساب قسط الشقة حسب الدخل والمقدم تحديد خمسة عناصر أساسية: سعر الوحدة، والمقدم، وصافي الدخل الشهري، ومدة السداد، ومعدل الفائدة.
بالإضافة إلى ذلك، يجب التأكد من شروط التمويل وإمكانية استيفاء متطلبات جهة التمويل. ويمكن استخدام حاسبات التمويل العقاري للحصول على تقدير أولي للقسط المتوقع.
وفي النهاية، يساعد التخطيط المالي الجيد على اختيار شقة تناسب الدخل والإمكانات المتاحة. كما يقلل من مخاطر التعثر في السداد ويحافظ على استقرار الميزانية الأسرية.