
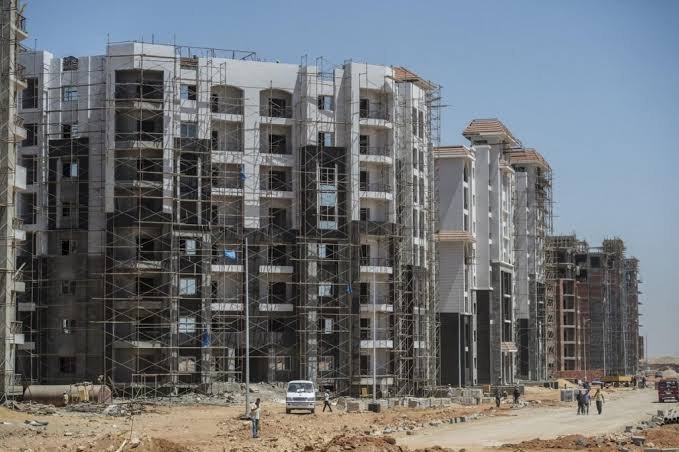
يتيح التمويل العقاري للأفراد فرصة شراء وحدة سكنية من خلال أقساط شهرية. كما يساعد الراغبين في التملك على توزيع التكلفة على سنوات.
ويقدم البنك أو شركة التمويل المبلغ وفقًا لشروط محددة. ويعتمد القبول على الدخل والسن والقدرة على سداد الأقساط بانتظام.
من يحق له الحصول على التمويل العقاري؟
يمكن للأفراد التقدم للحصول على التمويل العقاري، بشرط استيفاء متطلبات الجهة الممولة. وتشمل هذه المتطلبات إثبات الدخل والقدرة المالية على السداد.
وتسمح القواعد العامة بالتقدم بداية من سن 21 عامًا. كما تشترط وجود دخل كافٍ يمكن إثباته بمستندات رسمية.
ولا يقتصر التقديم على الموظفين أصحاب الرواتب الثابتة. إذ يمكن لأصحاب المهن الحرة إثبات دخلهم من خلال المستندات التي تقبلها جهة التمويل.
كذلك قد يتمكن أصحاب المعاشات من الحصول على التمويل. لكن الجهة الممولة تحدد شروط السن ومدة السداد وفقًا للضوابط المعمول بها.
ما شروط الحصول على التمويل العقارى؟
تختلف الشروط حسب البنك أو شركة التمويل ونوع البرنامج. ومع ذلك، توجد متطلبات أساسية ينبغي للمتقدم الاستعداد لاستيفائها قبل تقديم الطلب.
- تقديم بطاقة رقم قومي سارية.
- إثبات الدخل من خلال مستندات مقبولة.
- توفير مقدم يتناسب مع قيمة الوحدة وشروط البرنامج.
- اجتياز التقييم الائتماني لدى الجهة الممولة.
- تقديم مستندات الوحدة المطلوبة لإتمام إجراءات التمويل.
ومن ناحية أخرى، تراجع الجهة الممولة قيمة القسط مقارنة بالدخل الشهري. كما تحدد قيمة التمويل وفقًا لسعر العقار والقدرة على السداد.
هل يختلف التمويل العقاري المدعوم عن التمويل العادي؟
يستهدف التمويل العقاري المدعوم فئات محددة، خاصة محدودي ومتوسطي الدخل. ويضع صندوق الإسكان الاجتماعي شروطًا للدخل والسن والجنسية وفقًا لكل إعلان.
كما تختلف حدود الدخل والمقدم ومدة السداد من إعلان إلى آخر. لذلك، ينبغي مراجعة الشروط الرسمية قبل التقديم، بدلًا من الاعتماد على شروط الإعلانات السابقة.
أما التمويل العقاري من البنوك وشركات التمويل، فقد يناسب شرائح دخل مختلفة. وتحدد كل جهة شروطها ونسبة التمويل وسعر العائد وفقًا لسياساتها وتقييمها للعميل.
وفي النهاية، لا يضمن استيفاء الشروط الأولية الموافقة على الطلب. إذ تدرس الجهة الممولة المستندات والالتزامات المالية قبل تحديد قيمة التمويل ومدة السداد المناسبة.